
El mercado de la vivienda sigue sin dar señales de cansancio, al menos en lo que a tasaciones se refiere. Las 21 sociedades de tasación que integran la Asociación Española de Análisis de Valor (AEV) realizaron entre enero y junio de 2026 más de 372.000 tasaciones completas de vivienda, un 5% más que en el mismo periodo del año anterior. Una cifra que, leída sin contexto, invita al optimismo, pero que esconde matices bastante menos luminosos para quien mire el detalle con algo de calma.
La tasación residencial, mayoritaria entre el total de tasaciones
La vivienda sigue siendo la reina indiscutible del negocio tasador. La actividad total del sector alcanzó las 544.000 operaciones, con un crecimiento del 3,58%, lo que significa que casi siete de cada diez tasaciones que se hacen en España tienen como protagonista un piso o una casa. No es ninguna sorpresa en un país que ha convertido el ladrillo en hucha familiar, refugio inversor y, cada vez más, en un lujo difícil de alcanzar. Que el segmento residencial crezca por encima del conjunto confirma que el apetito comprador no se ha apagado, aunque cueste entender cómo se sostiene con los precios actuales.
La finalidad hipotecaria pierde algo de peso
Aquí empieza a aparecer la letra pequeña. Del total de la actividad, 347.000 operaciones se realizaron con finalidad hipotecaria, lo que supone un ajuste del -1,52%. Es un retroceso moderado, sí, y la cifra sigue en niveles muy altos, similares a los de la primera mitad de 2025. Pero el peso relativo de la tasación hipotecaria ha bajado del 67% al 64% del total, mientras ganan terreno las valoraciones contables y de otras finalidades.
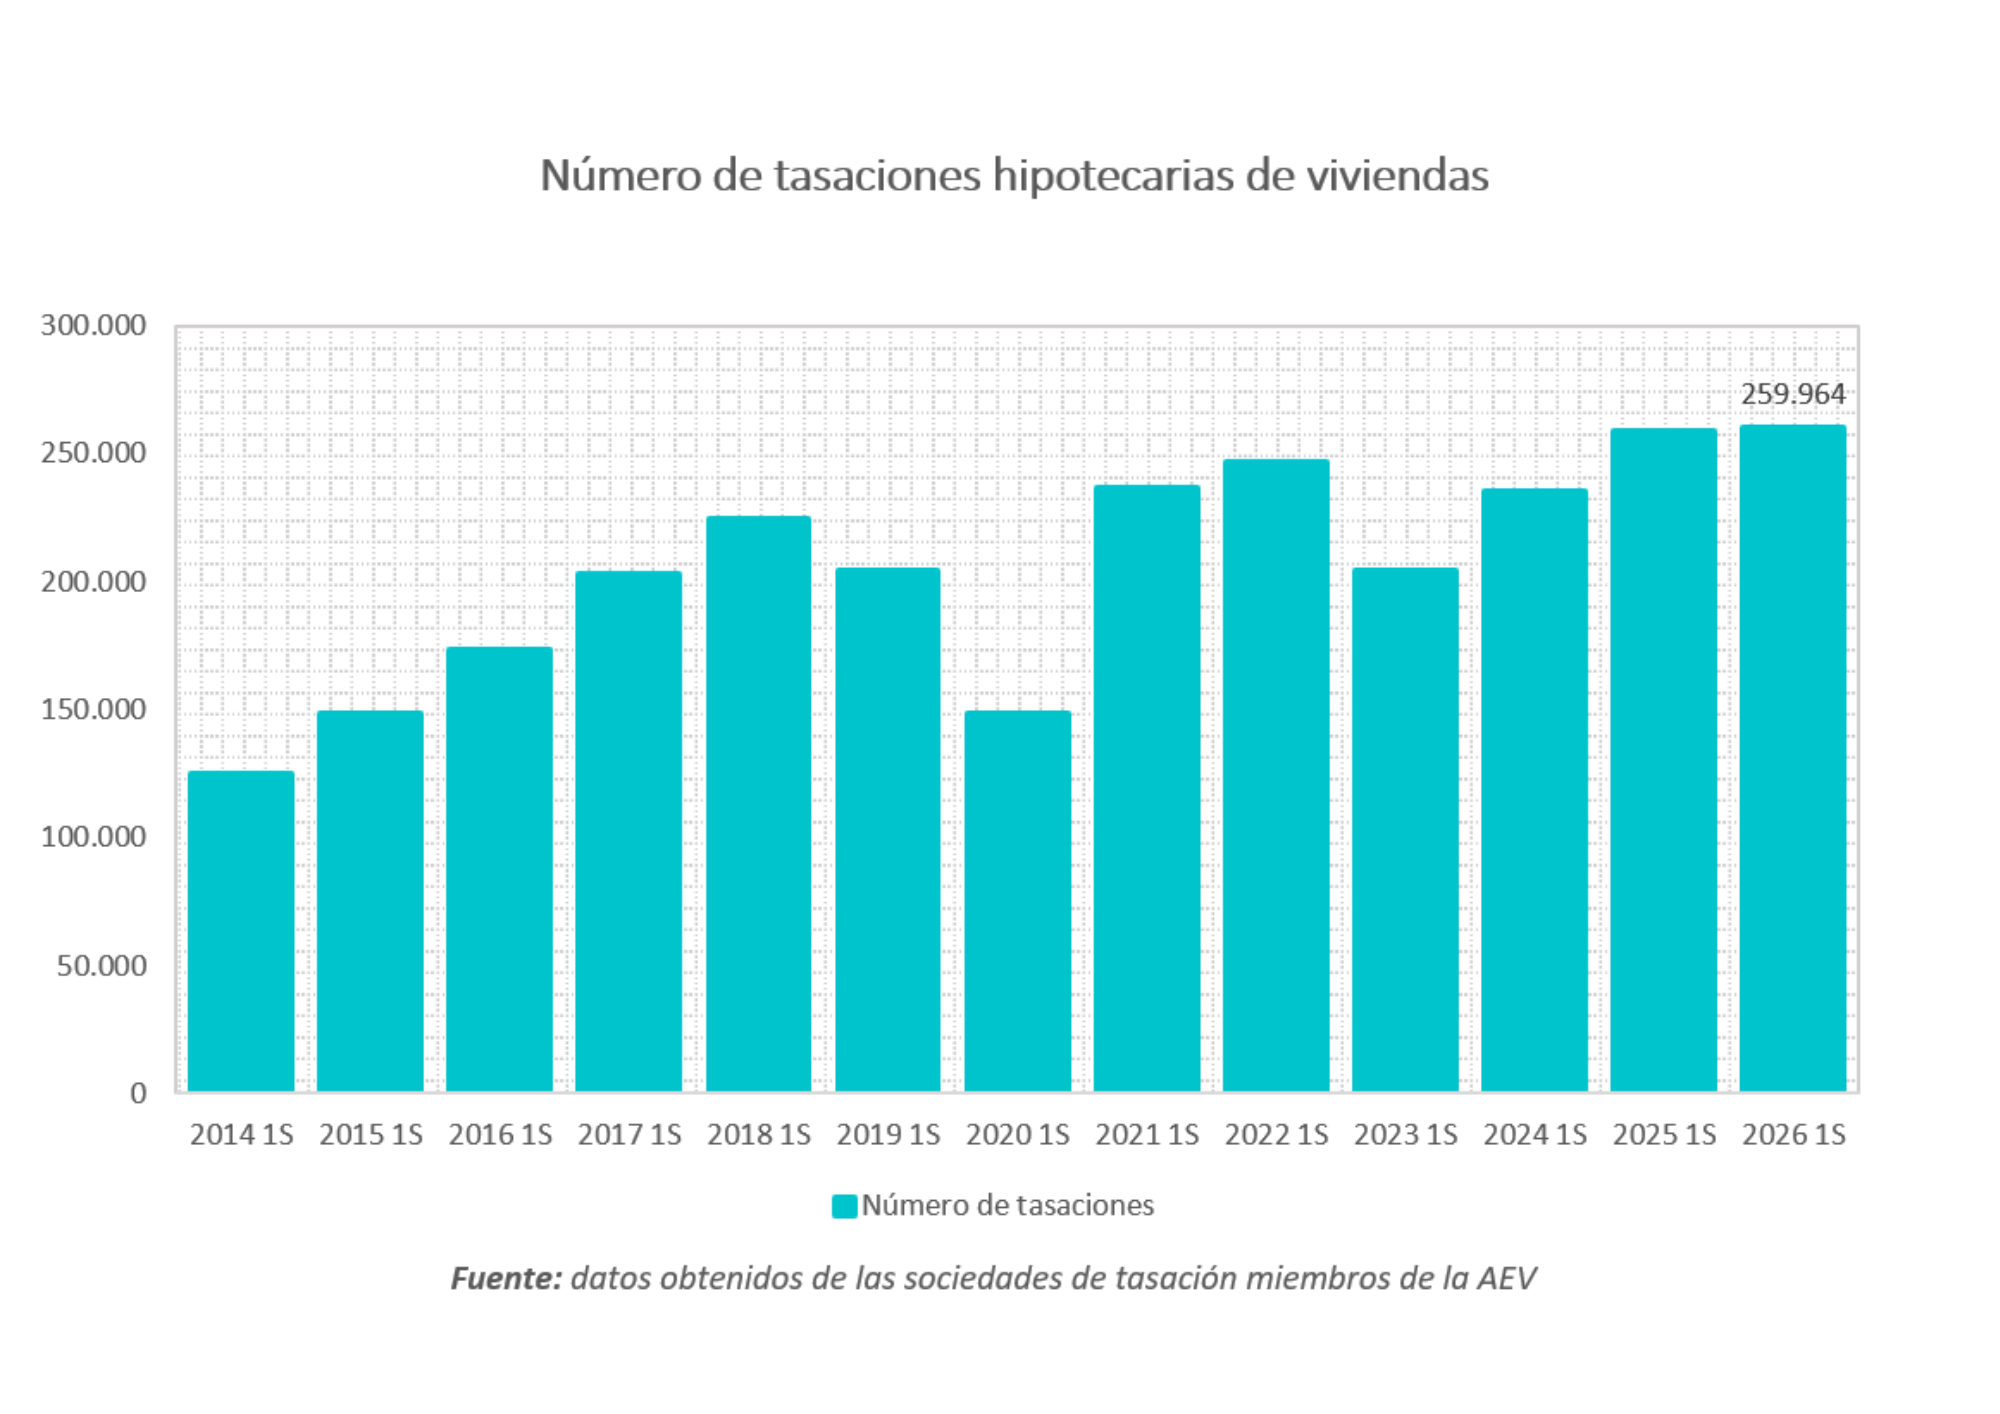
En el terreno estrictamente residencial, las tasaciones hipotecarias de vivienda rozaron las 260.000 operaciones, prácticamente calcadas a las del año anterior, en un contexto de concesión de crédito para compra de vivienda que se mantiene en máximos de la última década. Dicho de otro modo: los bancos siguen prestando con alegría, pero el motor ya no acelera. Mantiene velocidad de crucero, que no es lo mismo.
La reducción de las tasaciones en obra nueva
Si hay un dato que retrata el problema estructural del mercado es este. Las tasaciones hipotecarias de obra nueva se desplomaron un 27%, hasta quedarse en apenas 5.200 operaciones en todo el país durante seis meses. Una cifra casi testimonial para un país que lleva años repitiendo, con la misma convicción que poca eficacia, que el problema de la vivienda se resuelve construyendo más.
La rehabilitación ofrece un pequeño consuelo, con 575 intervenciones valoradas con finalidad hipotecaria y un avance del 7,5%, pero el volumen es tan reducido que difícilmente compensa nada. La propia AEV enmarca ambos indicadores en el estancamiento estructural de la actividad promotora, lastrada por la escasa generación de nueva oferta y las dificultades de acceso a la vivienda. Traducido: se construye poco, lo poco que se construye es caro y quien quiere comprarlo cada vez lo tiene más difícil. El círculo vicioso de siempre, ahora con estadística oficial.
Madrid y Barcelona tiran del mercado
El reparto territorial confirma lo que cualquiera que busque piso en la capital o en la Ciudad Condal ya sabe por experiencia propia. Las áreas metropolitanas de Madrid y Barcelona dispararon su volumen de tasaciones un 14,2%, liderando con holgura el impulso del sector. En el resto de municipios de más de 500.000 habitantes el avance fue mucho más discreto, del 3,4%.
Por comunidades, Canarias protagoniza el salto más llamativo, con un crecimiento del 71,4%, seguida a enorme distancia por La Rioja y el País Vasco, ambas con un 8,8%. En el lado contrario, Galicia cae un 8,7%, y Andalucía, Baleares, Cantabria y Navarra retroceden entre un 5% y un 6%. El mapa dibuja un mercado a dos velocidades, con las grandes urbes concentrando la demanda y presionando unos precios que, lejos de corregirse, siguen encontrando compradores dispuestos a pagar lo que haga falta.
Jorge Dolç, secretario general de la AEV, habla de un nivel de actividad estable sostenido por las principales áreas urbanas y reivindica el rigor, la transparencia y la independencia técnica de las tasadoras en un contexto de alta complejidad socioeconómica. Nadie discute la necesidad de esa objetividad; lo que inquieta es hacia dónde apunta el termómetro que miden.
La previsible caída hipotecaria marcará los datos del segundo semestre
Con todo, el verdadero examen llegará con los datos de la segunda mitad del año. El retroceso de la finalidad hipotecaria, aunque leve, apunta a una tendencia que difícilmente se invertirá a corto plazo. Con precios en máximos, una oferta nueva prácticamente congelada y salarios que no siguen el ritmo de la vivienda, es razonable esperar que la financiación hipotecaria pierda fuelle en los próximos meses y que las tasaciones vinculadas a hipotecas acusen ese frenazo.
Si el primer semestre ha sido el de la estabilidad, el segundo puede ser el de la confirmación del desgaste. El crecimiento del 5% en tasaciones residenciales suena bien en un titular, pero el mercado no vive de titulares, sino de familias capaces de firmar una hipoteca. Y cada vez son menos las que salen de la notaría con las cuentas en orden.
